本站已服务客户数:
13040

- 全国服务热线(7×24) 0537-2601466
咖啡仍然是一门 " 性感 " 的生意,只不过,增长逻辑变了。
低价、出海、疯狂联名 ...... 据 " 咖门 " 报道,过去一年,已有近 3.5 万家咖啡门店 " 消失 " 在了行业动荡里。在见证了咖啡赛道各式各样的内卷套路之后,一个新的问题已经摆在了所有人面前:
什么才是中国咖啡行业新一阶段的 " 增长共识 "?回应这个困惑的,是刚刚发布全年业绩的瑞幸。
1、超越星巴克中国,瑞幸登顶
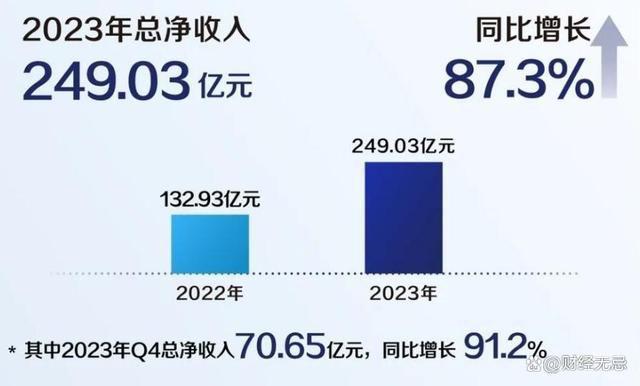
公开资料显示,2023 年全年瑞幸总净收入为 249.03 亿元,同比增长 87.3%,收入规模再创历史新高, 其中,瑞幸在中国市场的总销售额为 248.6 亿元 ( 约合 34.5 亿美元 ) 。星巴克去年在中国市场实现 31.6 亿美元 ( 约为 227.39 亿元人民币 ) 。这意味着,瑞幸中国市场年营收首次正式超越星巴克,成为了中国连锁咖啡市场上名副其实的 " 咖啡之王 "。
从 " 星巴克入华 " 带来现制咖啡的启蒙,到如今以瑞幸为代表的国民咖啡品牌将咖啡真正带入大众平价年代,星巴克长期占据头部市场地位。如今,一强独大的局面已被彻底打破,国产咖啡品牌将在未来占据更大的话语权。
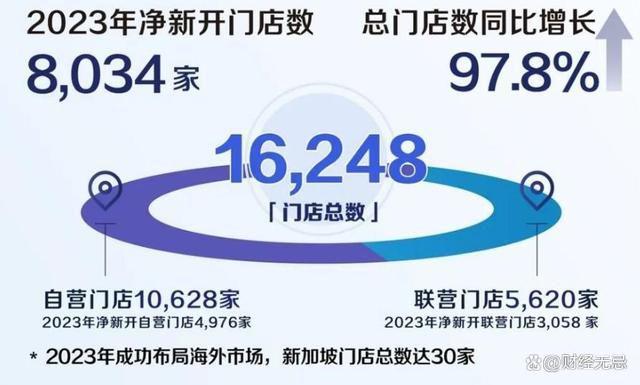
营收成绩外,瑞幸的强势增长也体现在门店规模上。在餐饮零售行业,拓店速度和单店表现是反映商业模式正确与否最直接的指标。瑞幸财报显示,全年净新开门店数超 8000 家,截至 2023 年末,门店总数量达到 16248 家(包含 30 家新加坡门店),其中自营门店数 10628 家,联营门店 5620 家,而同期星巴克中国门店数为 6975 家。
2、9.9 仍将继续,竞争重心发生质变
过去一年,中国咖啡行业最高频的一个关键词无疑是 " 价格 "。咖啡品牌混战之下,看似都在 " 卷价格 ",但其实已经 " 分化 " ——以瑞幸为代表的 " 头部玩家 " 发展更为迅猛,在价格策略上越发灵活和精准,但以库迪等为代表的新咖啡品牌却在价格战中显现出颓势——今年 1 月,靠低价狂飙的库迪,就被曝出 " 总部逼联营商卖酒 " 的新闻。
可以说,瑞幸咖啡从去年二季度开启的 9.9 着实影响着咖啡市场的竞争态势。
一位接近瑞幸的专业人士向财经无忌透露,瑞幸价格策略将持续。在业绩会上,对于是否计划调整定价策略,瑞幸咖啡董事长兼 CEO 郭谨一表示,中国咖啡行业竞争日益激烈,但发展格局远未完全成型,因此 2024 年依然会坚持现有发展策略和定价策略,扩大用户基础,提升消费频次,以扩大市场份额。
这也说明,瑞幸对价格的理解不仅仅是 " 流量逻辑 ",还有长期的 " 增长逻辑 ",靠规模优势更精准地抢占用户和市场,因为这才是下一轮咖啡赛道竞争的重点。
当前,中国咖啡市场正迈入 " 质价比年代 "," 质价比 " 是一项系统化能力,而无论在规模化优势,创新能力抑或是运营效率上,都让瑞幸继续保持市场领先的地位。
从门店数量看," 万店 " 带给瑞幸的不仅是规模变化,更是从供应链、加盟体系到商业模式的全方位 " 质变 ", 赋予了品牌深耕供应链、深挖产业链的能力。除了与全球优秀供应商合作采购世界知名咖啡产区的高品质咖啡豆,去年 5 月,瑞幸埃塞俄比亚办公室在埃塞俄比亚首都亚的斯亚贝巴正式成立,持续提升对源头品质的把控能力。在中游生产加工环节,自瑞幸福建烘焙基地 2021 年投产之后,江苏昆山烘焙基地预计将于今年建成并投产,去年 8 月在云南保山投建的鲜果处理加工厂也将在今年投产。
从爆品逻辑来看," 瑞幸出品 " 和 " 爆品 " 几乎已经划上了等号。 从两年卖了 3 亿多杯的生椰拿铁,到首发日便突破 131 万杯销售记录的生酪拿铁,再到单品单日销售额破亿元的酱香拿铁 ……2023 年全年,瑞幸共推出 102 款新产品,产品售卖数超过 20 亿件,现制饮品数超过 19 亿杯。截至 2023 年底,瑞幸已经有 8 个 SKU 销量破亿。
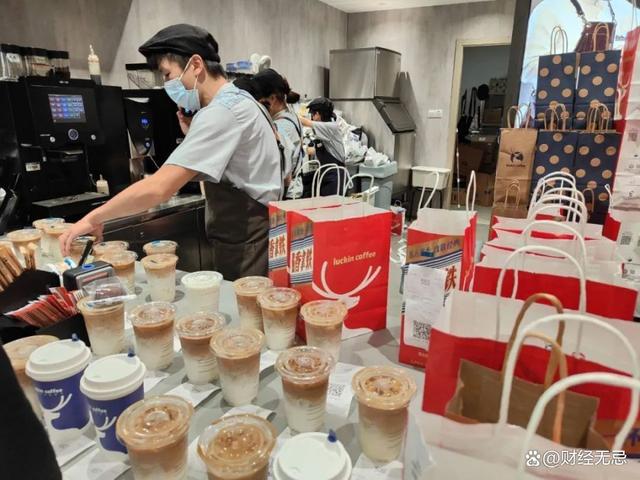
虽然近年来快速发展,但 " 人均只有 10 杯 " 的中国咖啡消费市场尚处于发展早期,可以肯定的是,中国咖啡品牌还会面临更激烈的竞争。而对于瑞幸的 9.9,不能只看价格,更应看到品牌本身对用户多元化需求的精准把握,以及对于市场发展趋势的预判和引领。
