本站已服务客户数:
13040

- 全国服务热线(7×24) 0537-2601466
德国素来被誉为欧洲经济的引擎,但最近其经济状况似乎有所不振,因而被戏称为「欧洲病夫」,引起了不少人的担忧,担心这个欧洲最大的经济体可能成为整个欧洲的负担。
CPT Markets 分析师指出,25 年前德国曾一度被冠上「欧洲病夫」的头衔,在当时由于两德统一、僵化的就业市场及出口需求减缓等因素交互影响,使得当时失业率飙升至两位数。如今,通胀蔓延、能源价格急升,再加上境外需求疲软,导致德国经济在去年萎缩了 0.3%,不仅低于 2022 年的 1.8% 成长率,也是自 2020 年新冠疫情爆发以来,德国首次出现年度经济衰退。
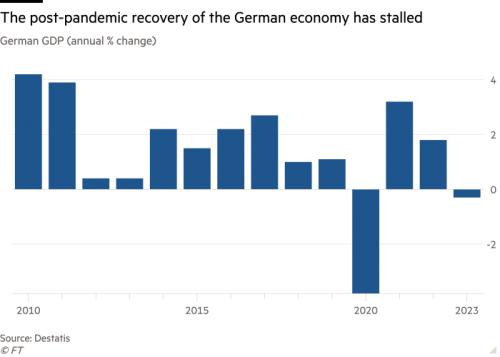
但事实真的如此吗 ?CPT Markets 分析师指出,若参照欧盟的估算,欧元区其他主要经济体,包括法国、意大利和西班牙其去年普遍呈现增长趋势,唯有德国却陷入经济萎缩。
根据德国化工巨头 BASF 所公布的营运数字,由于需求下降导致化学品价格下跌,使得其 2023 年销售额年减 21% 至 689 亿欧元,远低于先前 730 亿至 760 亿欧元的目标,除此之外,其税息折旧及摊销前利润年减 44% 至 38 亿欧元,远低于先前所预期的 40 至 44 亿欧元。
至于享誉盛名的德国汽车工业正面临来自特斯拉与中国新兴竞争者所带来的激烈挑战。不仅如此,近年来亦有多家大型零售商接连申请破产,其中包括拥有 1 万 5000 多名员工的连锁百货公司 Galeria Karstadt Kaufhof。
劳动力短缺亦是德国当前不容忽视的议题,虽然女性与老年人一直在为就业市场提供支持,但仍旧赶不上不断增加的退休人口,尽管因为乌克兰危机接收了 100 万难民,但德国经济咨询委员会却指出「移民无法填补因劳动力大幅减少所形成的缺口」。
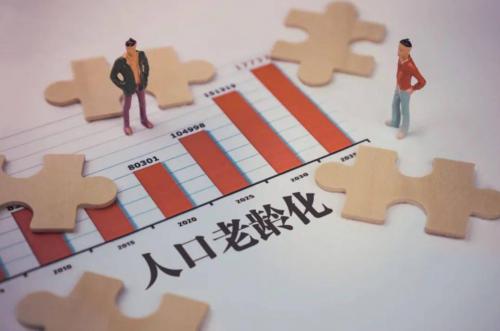
人口老化议题至今仍是德国的烫手山芋,除非能进行改革,否则政府的退休金预算的支出将可能于 2050 年超过总预算的一半,远高于当前约四分之一。
CPT Markets 分析师解释,在 2022 年俄罗斯入侵乌克兰之前,德国几乎完全仰赖廉价的俄罗斯能源,但这种极度的能源依赖却为德国带来显著的通胀压力,从而对企业的生产过程产生不良影响,雪上加霜的是,高利率也导致德国企业更难取得融资,除了增加了它们的营运成本,更进一步削弱了国内和国外的需求,且德国原本致力于推动低碳发展的努力亦在能源供应短缺的情况下受到了阻碍。
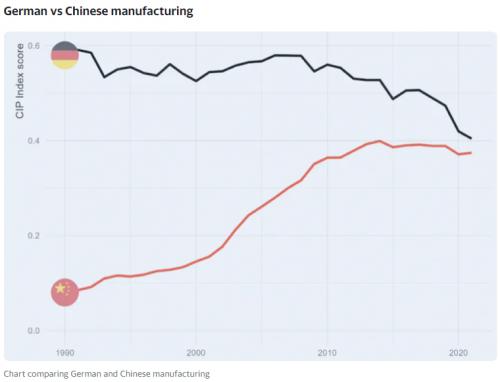
此外,根据 IMD World Competitiveness Ranking 的结果显示,在综合考虑各方面,包含经济表现、商业效率、政府效率和基础设施等维度,德国的竞争力出现了不利的趋势,2022 年总体排名为第 15 位,但到了 2023 年却意外下滑了 7 位。至今许多大型行业仍对 2024 德国经济前景持悲观态度,在接受调查的 47 个商业协会中,竟有 23 个预测其成员公司的生产或业务于明年将下降,且有 15 个行业预测经济活动将保持不变,仅有九个行业协会预测生产水平将上升。
CPT Markets 分析师指出,当前德国经济尚未步入大衰退,而是处于结构性危机。由于资本投入不足、成本高、前景悲观以及不确定性持续提高,德国需要尽快制订中期规划,否则其衰退的可能性会大于经济复苏的可能性,而最为严重的是,假如明年全球经济增长 3%,而德国的经济产出却出现下降,这意味着德国可能会失去全球市场份额,即德国公司正在缩减规模,对任何企业而言皆是不利的情势。
